持续了仅三个多月的7年低息车贷,在5月集体画上句号。
从5月1日起,特斯拉、比亚迪、小米、理想、蔚来等十余家车企几乎在一夜之间完成“金融换挡”,纷纷将主推方案切换为5年期甚至3年期贷款。
这意味着,那些原本被“月供2000出头就能开新车”吸引的年轻消费者,如今每月要多掏500元至1000元。而围绕“谁叫停了7年0息”,车企与银行各执一词——一场始于“内卷”、终于合规的金融促销大戏,正式落幕。
销售:我也懵了,说停就停
“7年低息?这个月已经没了。”
无论郑州还是信阳、许昌,记者走访多家新能源品牌门店时,得到的答复都惊人相似。曾经被销售人员挂在嘴边的“低月供上车”“日供不到一杯奶茶钱”,如今已成为历史。
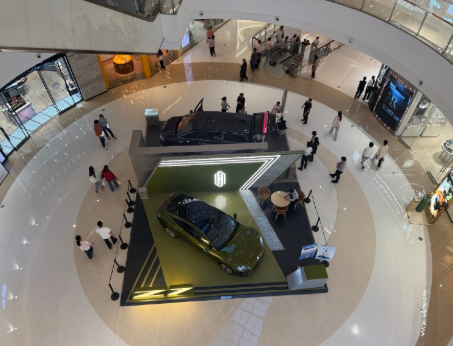
特斯拉门店的销售熟练地打开官网计算器,向记者展示新方案:“现在主推5年免息和5年低息,多数顾客会选免息那款。”比亚迪的销售则直接说:“0息贷款目前只有3年期,最高20万额度。”小米汽车的情况稍有不同——SU7有5年免息可选,但新款YU7只能选3年0息或5年低息。蔚来玩得更“花”:推出“前3年0息、后2年年化3%”的分段式方案,想要全程低成本?那得在3年后一次性把尾款结清。
有意思的是,尽管部分展厅里“7年低息”的宣传海报还没来得及撤下,但销售人员已经准备好了新话术:“其实算总账,5年方案更划算,利息省了不少。”
这场集体“换挡”来得太快,以至于不少还在犹豫的消费者,一觉醒来发现自己错过了“末班车”。
算账:月供普涨千元
7年期车贷退场、短周期方案接棒,对消费者最直观的影响就是月供大幅上涨,不少刚需车主的购车预算被迫上调。此前7年期方案最大的优势就是分摊还款压力,多款主流车型月供可控制在2000元左右,极低的上车门槛吸引了大量年轻刚需用户。
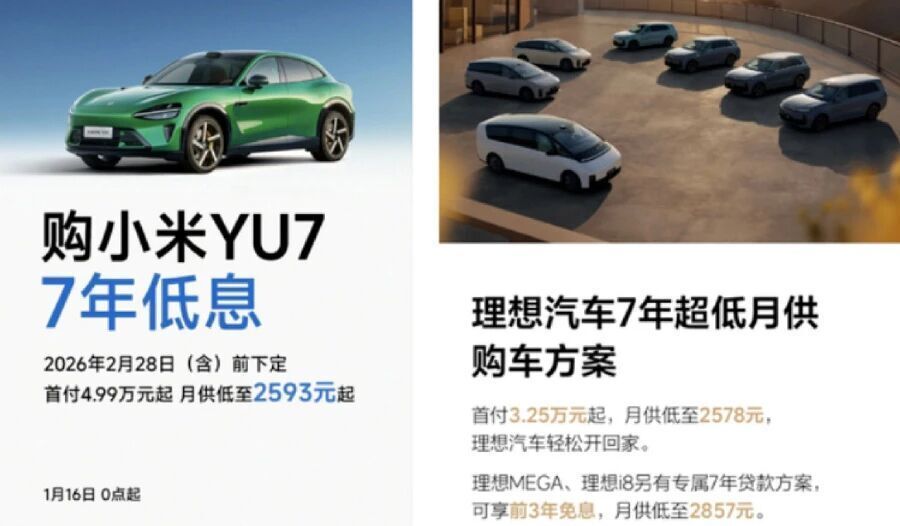
销售人员给记者算了一笔账,以热门车型特斯拉Model Y(售价27.15万元)为例来做对比:此前7年期低息方案首付仅4万余元,月供2000元出头,压力极小。而如今主推的5年期免息方案,首付需7.99万元,月供直接涨到3194元;若选择17%低首付的5年低息方案,月供更是高达3855元。对比下来,同款车型月供涨幅最高超1000元。
另一款热门车型Model 3后轮驱动版,贷款年限从7年缩至5年后,月供从1918元涨至2460元,单次月供增加542元,涨幅接近三成。
“说实话,当初就是冲着月供不到2000来的。”一名正在看车的“95后”消费者告诉记者,“现在月供涨了,我得重新算算自己的现金流,可能要考虑便宜点的车型了。”
不过,也有“佛系”买家表示不受影响。郑州消费者赵先生说:“我只在乎有没有利息,0息基础上期限越长越好,至于月供高点低点,其实差别不大。”
探因:车企银行互相“甩锅”
这场声势浩大的“7年车贷”盛宴,为何说散就散?背后的剧情远比“活动到期”四个字要精彩。
车企这边的声音是:这是银行收紧风控、不愿意继续放贷。
在其他媒体的公开报道中,某银行风控人士的说法被广泛引用:“银行现有的风控模型很难预测借款人7年内的收入波动,车辆又是高贬值资产,7年后残值极低,万一断供,拍卖所得根本覆盖不了剩余贷款。”简单说就是——风险太大,银行不想玩了。
但银行这边却另有说法:我们只是配合车企做活动,活动到期就下架,并非主动叫停。
多家商业银行的知情人士向记者确认,目前并未收到监管部门的新通知或窗口指导。一位股份制银行汽车金融中心人士直言:“7年低息购车是车企的贴息营销活动,我们提供信贷支持配合。现在是活动到期了,不是我们要停。”
那么,真相到底是什么?
河南财经政法大学相关研究人员告诉记者,从政策层面看,根据《汽车贷款管理办法》,汽车贷款期限不得超过5年。此前市场上的7年期产品,实际上走的是两条“曲线”:一是披着“个人消费贷”外衣的购车贷款;二是通过融资租赁通道,把贷款包装成租赁合同。
这两条路径都存在合规风险,汽车消费贷款既要符合个人消费贷款的规定,更要遵守《汽车贷款管理办法》这个专项法规。7年期产品虽然没有被明文禁止,但确实游走在灰色地带。
一位在洛阳经营汽车二网销售的知情人士透露,部分7年低息车贷还衍生出“套现”乱象,即以买车为名申请贷款,实际上是为了套取资金,甚至“团购”汽车后转卖到海外。这类行为让融资租赁公司损失惨重,也加速了监管收紧的步伐。
建议:不急可以再等等新金融优惠
7年低息时代落幕,5年期方案成为“新常态”。那么问题来了:现在是买车的好时机吗?
业内人士普遍认为,从短期来看,答案可能是“不太划算”。
贷款期限缩短、月供上涨是明摆着的事实。对于那些原本预算就紧绷的刚需族来说,现在下单意味着每个月要多掏出几百块。如果你没有固定车位、充电还得靠外面的充电桩,这笔额外支出会让用车成本进一步攀升。
但也有法律界人士认为,这次调整对消费者而言未必是坏事。
该人士认为,缩短贷款周期其实是一种保护。在融资租赁模式下,部分7年期方案存在“陷阱”——车辆所有权不属于消费者,一旦断供或发生纠纷,可能车钱两空。回归5年期,能让消费者的负债周期与车辆实际使用价值更匹配。
综合多位一线销售与业内人士的建议,眼下可能并非最佳的购车入场时机。5月初到6月底,各家金融新政刚刚落地,优惠力度和花样还在磨合期。
如果你不是特别着急用车,不妨再观望一下。传统的“金九银十”销售旺季即将到来,届时各大车企为了冲刺销量,很可能会推出新一轮的促销政策——也许是更大力度的现金直降,也许是更灵活的金融组合。
————————————
来 源:大河报记者 祁驿 解元利 史歌 耿子腾 摄影 洪伊皖
编 辑:宋聪俐
校 对:刘 明
值班主任:秦园园
审 核:钟玉芹
卓信宝提示:文章来自网络,不代表本站观点。